


期现共振止跌回升,不锈钢市场节前备货带动现货挺价
发布时间: 2026-09-19 责任编辑:力源不锈钢网
宏观因素的影响
利多因素
1. 印尼 IMIP 园区干旱扰动(本周核心利多,驱动伦镍反弹)
2. 国内稳增长预期边际托底
3. 不锈钢钢厂排产小幅下调
4. 电池镍需求韧性尚可
利空因素
1. 美国通胀粘性超预期,加息预期升温、美元走强
2. 海外贸易壁垒预期扰动
3. 印尼长期镍供给大格局宽松
本周伦镍价变动
本周伦镍走出一波先下探、后震荡修复的行情,整体重心低位抬升,行情波动主要受宏观情绪与印尼供给预期博弈主导。
整体来看,本周伦镍前半段受美元与加息预期拖累深度回调,后半段依托印尼干旱减产预期开启低位修复。但需要留意,当前只是预期驱动行情,实质性减产尚未落地,叠加 LME 镍库存依旧偏高,中长期印尼镍增量供给格局没有改变,反弹持续性仍存不确定性。不锈钢盘面跟随伦镍成本端波动,不过国内不锈钢终端需求偏弱、现货库存压力仍在,限制不锈钢反弹空间,整体表现弱于伦镍。后市重点跟踪印尼园区实际开工情况、美国通胀数据,以及国内不锈钢现货成交变化。
不锈钢主力期货涨跌
本周沪不锈钢主力期货整体呈现先抑后扬、震荡抬升的走势,行情联动伦镍节奏明显,整体依靠原料成本端修复带动盘面反弹,自身终端需求偏弱始终制约上涨力度,走出典型的“成本驱动修复、需求拖累高度”的结构性行情。周内价格完成探底回升,重心持续上移,整体震荡偏强运行。
纵观本周行情,不锈钢期货走势完全贴合镍价节奏,走出清晰的先跌后涨、底部抬升行情。前半段受宏观情绪偏弱、终端需求疲软拖累,盘面快速探底;后半段依托伦镍供给预期炒作带来的成本抬升,开启持续性修复反弹。
近一月不锈钢报价走势
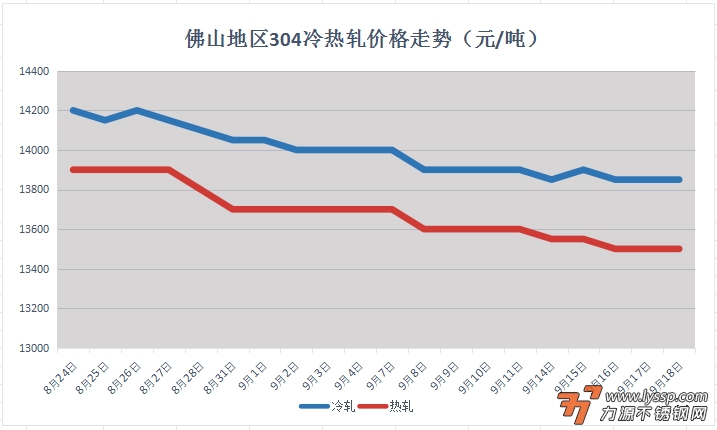
截稿前,
304冷轧国营资源主流报14900元/吨,
民营资源主流报13650-14050元/吨;
304热轧国营四尺资源主流报13500元/吨,
民营五尺资源主流报13400-13500元/吨。
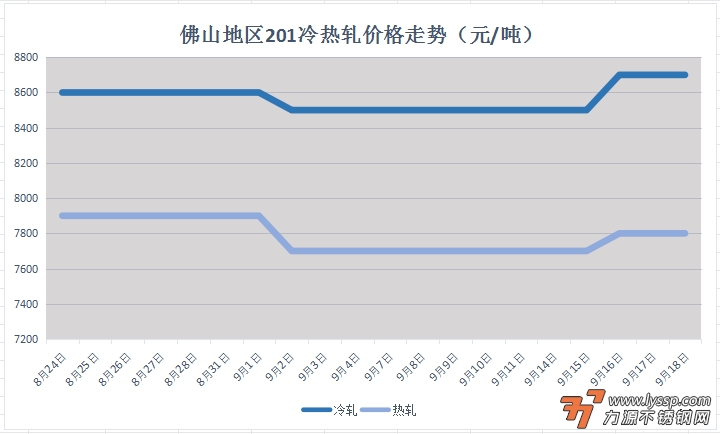
截稿前,
J1冷轧主流报8700元/吨,
J2冷轧主流报7800元/吨;
J1热轧主流报7800元/吨,
J2热轧主流报7200元/吨。
对于现货市场成交的影响
本周不锈钢市场整体呈现先稳僵观望、后分化突破、尾盘涨价放量的走势。镍期货周初反复震荡,市场缺乏明确方向,伴随双节备货节点逐步临近,盘面与现货情绪持续修复,价格由僵持转为稳步抬升,201行情弹性更强,304同步止跌回暖。
成交方面,周初市场交投偏淡,终端多按需刚需采购,整体成交零星、依赖议价优惠,场内以观望等待钢厂调价为主,行情涨跌两难。周中青山鼎信调价落地打破僵局,市场出现明显结构分化,201涨价带动成交快速回暖,部分规格交投火热;304小幅回调后低位承接转好,市场活跃度明显提升。临近周末,镍价走强叠加节前备货集中启动,现货成交放量上行,终端备货意愿集中释放,市场由弱转强,整体交投氛围显著改善。
商户出货心态与操作本周出现阶段性明显转变。周初商家报价整体持稳、调价谨慎,普遍紧盯青山鼎信政策,不敢主动拉涨,主要依靠灵活议价、小幅优惠维持出货,以稳库存、走刚需为主,观望情绪浓厚。行情拐点出现后,商户跟随钢厂节奏分材质操作,201资源陆续上调报价、部分规格暂停接单,出现惜售控货行为;304低位让利出货、快速回笼订单。至周末,市场看涨情绪集中爆发,贸易端主动抬价,多轮跟涨落地,部分窄带、冷轧宽料涨幅扩大,商户普遍挺价、收紧优惠,出货心态由被动走货转为强势挺价惜售,市场卖方主导特征凸显。
整体来看,本周市场完成从僵持博弈、无量观望到调价回暖、备货放量的切换,节前补库预期支撑盘面走强,商家挺价意愿持续增强,市场重心稳步上移,短期行情偏强运行。

 电脑版